
As caixinhas, cofrinhos e porquinhos dos bancos digitais viraram o jeito mais simples de guardar dinheiro. A promessa mais comum é render 100% do CDI. Mas esse número é bruto, ou seja, antes do imposto, e há detalhes que mudam o resultado: o imposto de renda, o IOF, os limites das promoções e o tipo de garantia. Neste artigo, explicamos cada um com base em fontes públicas.
O que é a caixinha e o que é o CDI
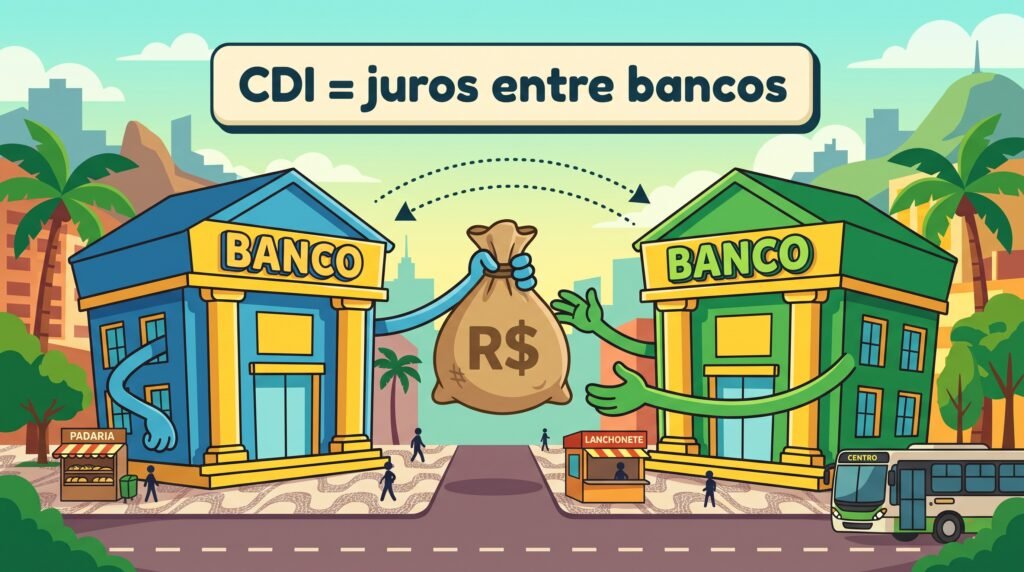
A caixinha é, em geral, um empréstimo que você faz ao banco, por meio de um título como o RDB ou o CDB. O banco usa o dinheiro e paga juros. O CDI é a taxa que os bancos usam quando emprestam dinheiro entre si e anda quase colado na Selic. Em 16 de setembro de 2026, o Copom reduziu a Selic para 13,75% ao ano, e o CDI ficou perto de 13,65% ao ano. Render 100% do CDI significa algo perto disso por ano, mas antes do imposto.
Detalhe 1: o imposto de renda
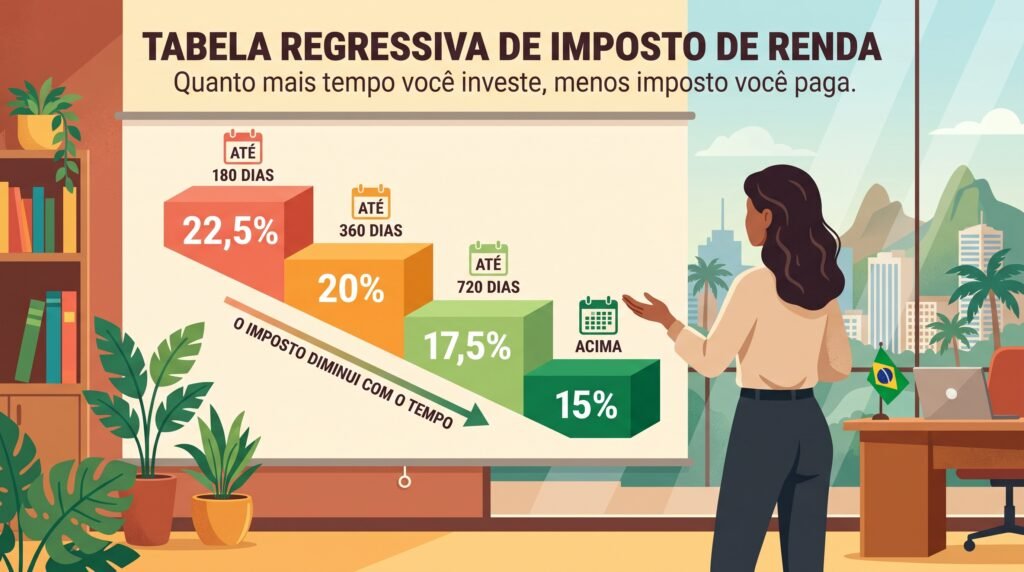
O imposto de renda incide apenas sobre o rendimento e segue uma tabela regressiva: 22,5% para aplicações de até 180 dias, 20% de 181 a 360 dias, 17,5% de 361 a 720 dias e 15% acima de 720 dias. Quem deixa o dinheiro pouco tempo paga a maior taxa. Os aplicativos costumam mostrar o saldo líquido, já descontado.
Detalhe 2 e 3: o IOF e as promoções
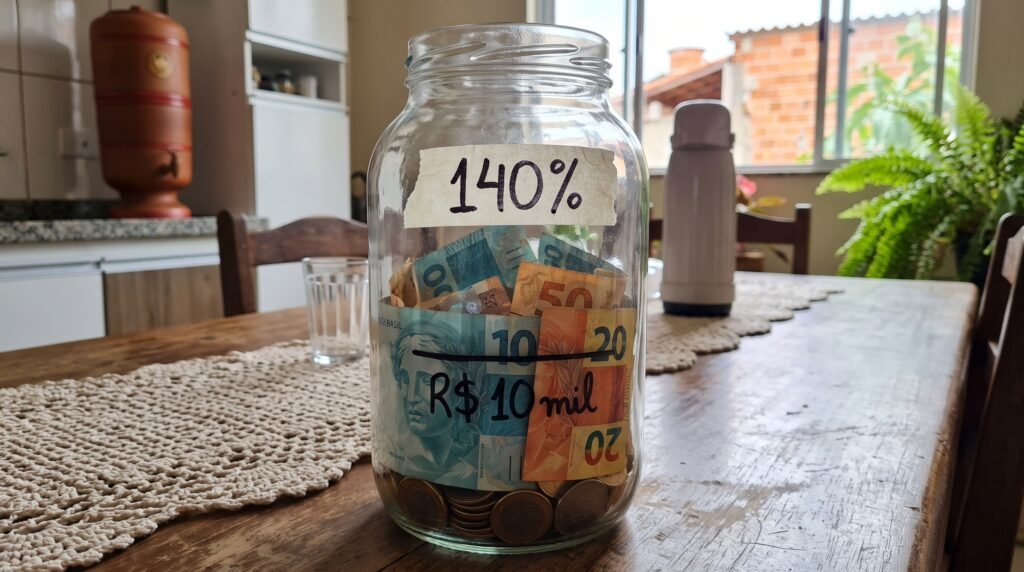
Resgates com menos de 30 dias pagam IOF sobre o rendimento: começa em 96% no primeiro dia e cai até zero no 30º dia; com 15 dias, metade do rendimento vai para o IOF. Já as promoções de até 140% do CDI costumam ter limite de valor, como R$ 10 mil, e prazo para acabar; acima do limite, a taxa volta para 100% do CDI. Em alguns casos há tarifa mensal ou exigência de renda. Em uma conta aproximada, R$ 1.000 por 3 meses em 100% do CDI rendem cerca de R$ 32 brutos e cerca de R$ 25 líquidos; na poupança, cerca de R$ 15 mais a TR, sem imposto.
Quem garante o seu dinheiro
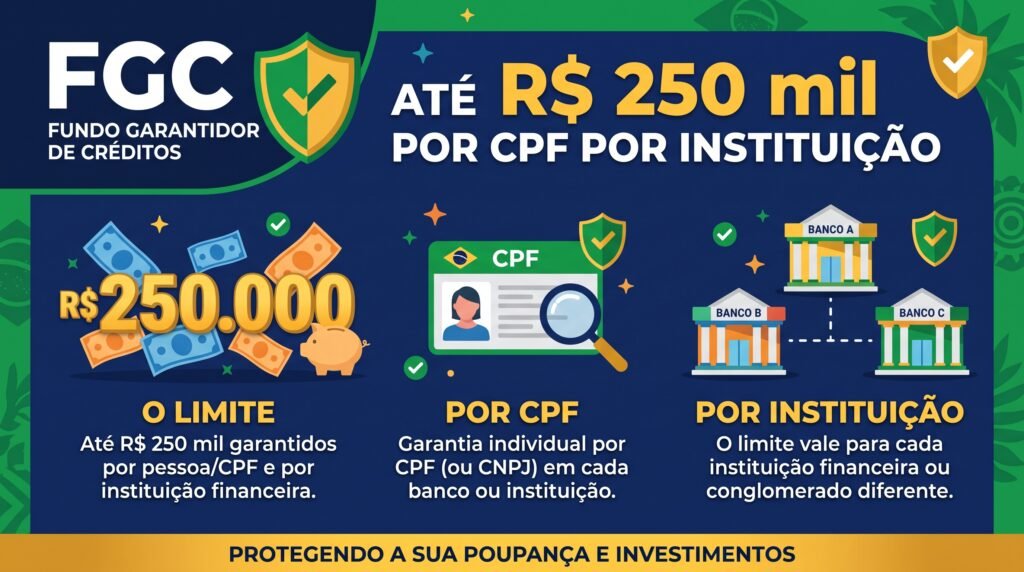
Quando a caixinha é um RDB ou CDB, o Fundo Garantidor de Créditos (FGC) cobre até R$ 250 mil por CPF em cada instituição, com teto de R$ 1 milhão a cada 4 anos. Algumas caixinhas aplicam em Tesouro Selic: nesse caso não há FGC, mas a garantia é do governo federal. O tipo do produto aparece nos detalhes do aplicativo. Garantia não é rendimento: é proteção caso o banco quebre.
Três checagens antes de guardar
Primeira: veja qual porcentagem do CDI a caixinha paga, até qual valor e, se for promoção, até quando. Segunda: confira o tipo do produto e a garantia. Terceira: pense por quanto tempo o dinheiro vai ficar, por causa do IOF e do imposto de renda. E evite trocar de banco toda hora só por uma taxa maior.
Glossário
- CDI: Taxa de juros usada nos empréstimos entre bancos. Anda muito perto da Selic e serve de referência para a renda fixa.
- Bruto e líquido: Rendimento bruto é o valor antes do imposto; líquido é o que sobra depois dos descontos.
- FGC (Fundo Garantidor de Créditos): Entidade mantida pelos bancos que devolve até R$ 250 mil por CPF por instituição, com teto de R$ 1 milhão a cada 4 anos, se o banco quebrar.
- RDB e CDB: Títulos emitidos por bancos para captar dinheiro. Quem aplica empresta ao banco e recebe juros. São cobertos pelo FGC.
- IOF: Imposto que incide sobre o rendimento de resgates feitos com menos de 30 dias de aplicação.
Guia Prático
Antes de guardar dinheiro em uma caixinha, faça três checagens: qual porcentagem do CDI ela paga e até qual valor (e, se for promoção, até quando); qual é o tipo do produto e a garantia (RDB ou CDB com FGC, ou Tesouro Selic com garantia do governo federal); e por quanto tempo o dinheiro vai ficar, já que resgates com menos de 30 dias pagam IOF e com menos de 6 meses pagam a maior alíquota de imposto de renda.
Perguntas Frequentes
100% do CDI é o que eu recebo?
Não exatamente. É o rendimento bruto. Dele sai o imposto de renda (de 22,5% a 15%, conforme o prazo) e, se o resgate for antes de 30 dias, também o IOF.
A caixinha rende mais que a poupança?
Em uma conta aproximada com o CDI perto de 13,65% ao ano, R$ 1.000 por 3 meses rendem cerca de R$ 25 líquidos na caixinha de 100% do CDI e cerca de R$ 15 mais a TR na poupança. Mesmo com imposto, a caixinha rendeu mais nesse exemplo.
Meu dinheiro na caixinha tem garantia?
Se a caixinha for um RDB ou CDB, o FGC cobre até R$ 250 mil por CPF por instituição. Se ela aplicar em Tesouro Selic, não há FGC, mas a garantia é do governo federal. Confira o tipo do produto nos detalhes do aplicativo.
Vale a pena trocar de banco por uma promoção de 140% do CDI?
Este conteúdo é apenas informativo. Promoções costumam ter limite de valor e prazo, e trocar de banco com frequência pode significar resgates curtos, com mais imposto. Leia as condições antes.
Conclusão
A caixinha costuma render mais que a poupança mesmo depois do imposto, mas menos do que o número da tela faz parecer. O número que importa é o saldo líquido, o que sobra no fim.
Juntos rumo à prosperidade! 🚀