
A maioria das pessoas acredita que o resultado de um investimento depende do mercado. Sobe, ganha; cai, perde. Mas existe uma terceira força, que age todos os dias, não aparece em manchete nenhuma e não depende da bolsa subir ou cair: o custo. Taxa de administração, imposto antecipado e comissão de distribuição formam uma engrenagem que trabalha em silêncio, no seu dinheiro, durante anos. Este texto abre essa engrenagem peça por peça.
Abertura
Você abre o aplicativo e pensa que está tudo certo. Mas parte do seu rendimento nunca chega até você. A maioria das pessoas acha que investimento é simples: se o mercado sobe, ganha. Se cai, perde. Mas existe uma terceira força. Ela não depende da bolsa e trabalha todos os dias, em silêncio. Ela não aparece em manchete, não vira alerta no celular e não fica vermelha na tela. É o custo. Taxa, imposto antecipado e comissão. Três peças de uma mesma engrenagem. Hoje a Duriup abre essa engrenagem peça por peça. E a última é a que quase ninguém conhece. Porque ela explica algo estranho: por que justamente o produto pior costuma ser o mais recomendado.
O rombo invisível
Vamos começar pelo que dá para medir. Existe uma perda que não gera alerta nenhum. Ela não acontece num dia ruim de mercado. Acontece todos os dias, um pouquinho de cada vez. Pequena o bastante para não incomodar. E constante o bastante para fazer diferença. Pense naqueles fundos que o banco liga automaticamente para o dinheiro que sobra na conta. A proposta parece boa. Melhor render alguma coisa do que deixar o dinheiro parado, certo? Um levantamento analisou um desses fundos. Mais de dezoito bilhões de reais aplicados nele. A taxa de administração era de um vírgula setenta e cinco por cento ao ano. E o resultado entregue ao investidor no período analisado foi de zero vírgula setenta e dois por cento. No mesmo intervalo, a poupança rendeu um vírgula vinte e quatro por cento. E aplicações que acompanham cem por cento do CDI renderam um vírgula oitenta e cinco. Repare no que acabou de acontecer. O produto vendido como investimento perdeu para a poupança. E olha que a poupança é o produto mais criticado do mercado brasileiro. Perder para ela diz muito. Outro caso: um fundo de um grande banco chegou a cobrar cinco por cento ao ano de administração. Em dois anos inteiros, ele rendeu dois vírgula sessenta e dois por cento no bruto. E aqui vem o detalhe incômodo. Num fundo de renda fixa conservador, o gestor quase não trabalha. Ele não precisa escolher ações nem acertar tendência. A carteira é praticamente engessada.
Come-cotas
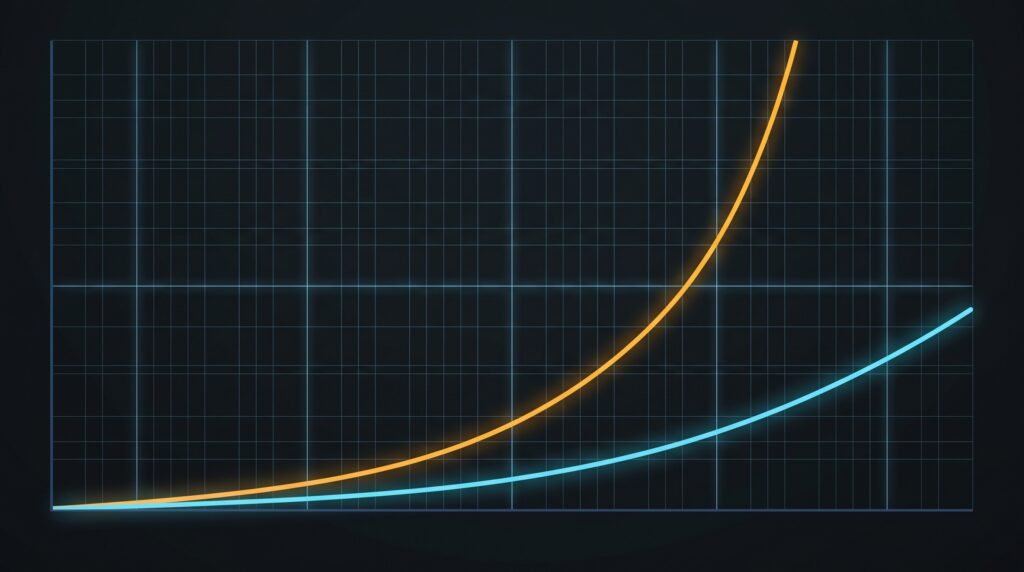
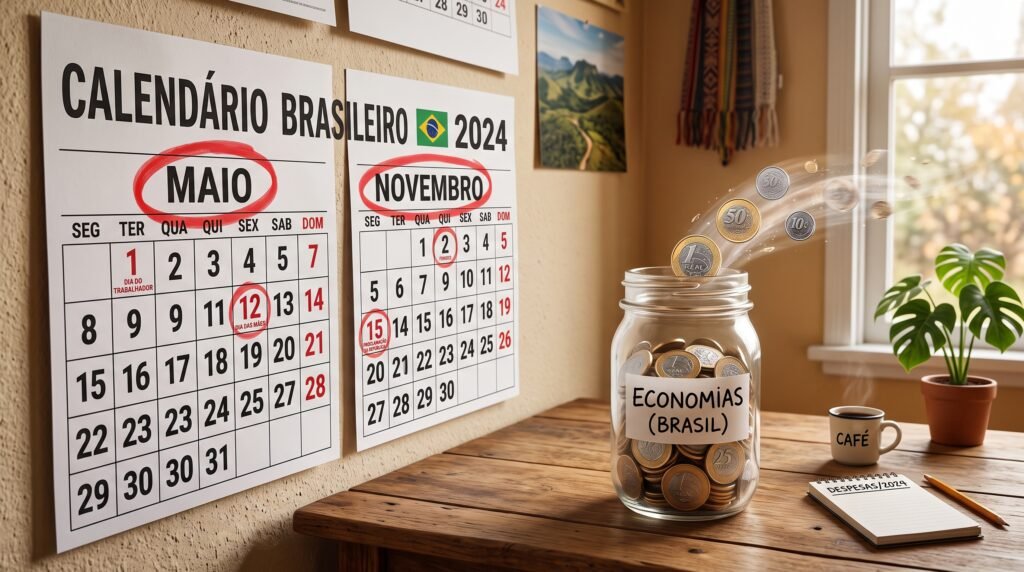
Agora a segunda peça. E essa é a mais subestimada de todas. O nome dela é come-cotas. É uma antecipação do Imposto de Renda, cobrada duas vezes por ano em vários tipos de fundo. Sempre no último dia útil de maio e no último dia útil de novembro. Sem aviso, sem boleto. A alíquota é de quinze por cento nos fundos de longo prazo e vinte por cento nos de curto prazo. Mas o valor do imposto não é o verdadeiro problema. O problema é a forma como ele é cobrado. Ele não chega como conta para pagar. Ele reduz automaticamente a quantidade de cotas que você tem. E é exatamente aí que mora o estrago. Juros compostos dependem de base para crescer. Se a base encolhe a cada seis meses, a curva inteira do seu patrimônio muda de formato. Uma simulação deixa a escala clara. Cem mil reais, dez por cento ao ano, sempre o mesmo risco. Comparando com um título que não sofre come-cotas, em cinco anos a diferença é de um vírgula dezesseis por cento. Parece pouco, não é? Em dez anos, essa diferença já sobe para quatro vírgula quarenta e quatro. E em trinta anos, a diferença chega a trinta vírgula setenta e um por cento. Mesmo rendimento bruto. Mesmo risco. Mesmo esforço. E quase um terço a menos no final. A boa notícia é que nem todo produto sofre essa cobrança. Existem categorias que ficam de fora. Fundos de ações, de previdência, fundos imobiliários, de participação e debêntures incentivadas. Ou seja: saber em qual categoria o seu dinheiro está não é curiosidade. É decisão de rendimento.
A régua de 1%
Terceira peça. E aqui existe uma régua muito simples que quase ninguém usa. A poupança rende o equivalente a cerca de oitenta e dois por cento do CDI bruto. A partir disso dá para tirar uma conclusão bem direta sobre fundos de renda fixa conservadora. Um fundo DI que cobra mais de um por cento ao ano tende a entregar menos que a poupança. Guarde esse número. Um por cento ao ano. É a fronteira entre um custo aceitável e um problema. E existe um padrão nisso. As taxas mais altas costumam estar exatamente onde o investidor comum entra. Nos fundos de varejo, com aplicação mínima baixa e acesso fácil pelo aplicativo do banco. Os fundos com taxa reduzida existem na mesma instituição. Só que exigem valores mínimos altos. Ou estão nas plataformas independentes, que a maioria das pessoas nunca chegou a abrir. E tem mais um detalhe sobre a taxa de administração que muita gente entende errado. Ela é cobrada sobre o patrimônio, todos os dias, mesmo quando o fundo perde dinheiro. Você pode ter um ano péssimo de mercado e ainda assim pagar integralmente pela gestão.
O rebate
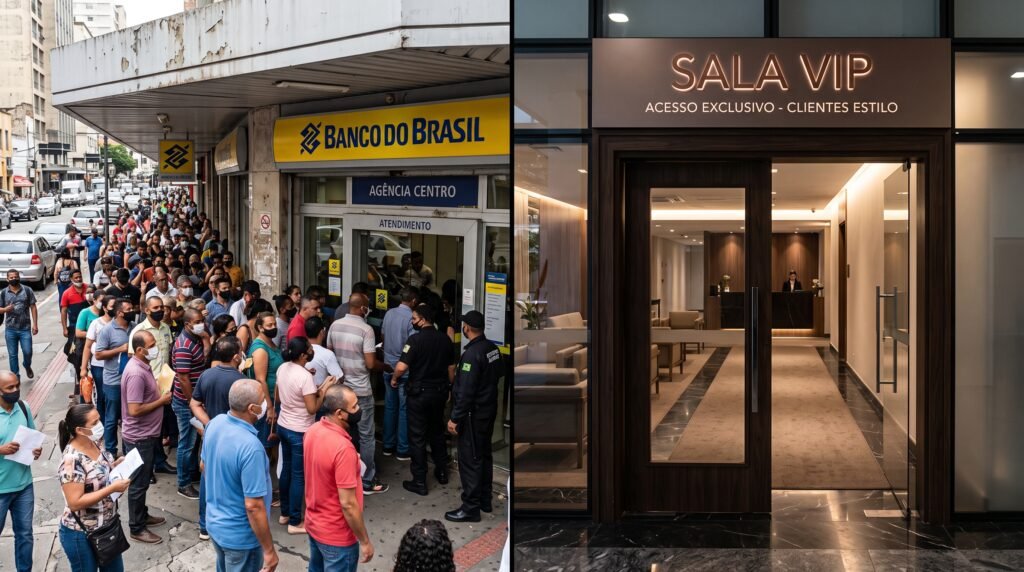
Tudo o que eu mostrei até aqui está no contrato. Só que falta uma peça. E é ela que explica tudo. Por que justamente o produto mais caro costuma ser o mais recomendado para você? A resposta tem nome técnico e circula normalmente no mercado. Chama-se rebate. Quando uma gestora quer que o fundo dela seja vendido, ela paga uma comissão a quem vende. Até aqui, nada anormal. Isso existe em praticamente qualquer mercado que tenha distribuidor. O ponto sensível não é a existência da comissão. É a forma como o valor dela é negociado. Um fundo com histórico bom é fácil de vender. Ele não precisa pagar muito para ser oferecido. Já o fundo difícil de vender precisa compensar o esforço comercial. Então ele paga mais. Agora junte as duas pontas. E veja a conclusão que sai disso. Quanto mais insistente for a recomendação, maior a chance de o produto ser dos que precisam de incentivo. Não é que o profissional seja desonesto. Ele é remunerado exatamente pelo que recomenda. E trabalha sob metas de captação, definidas por quem o contratou. Não por você. E o mais desconfortável: é raro que o cliente saiba quanto cada produto paga de comissão. Muitos nem sabem que existe comissão. Acham que a orientação é gratuita e neutra. Repito: nada disso é ilegal. O rebate é prática declarada e aceita no mercado brasileiro. Mas também não dá para dizer que esse arranjo coloca o seu interesse em primeiro lugar. E é justamente por isso que quem entende a engrenagem escolhe de forma diferente.
Cripto
Agora, se você investe em cripto, talvez esteja achando que nada disso te afeta. Afeta sim. A engrenagem é a mesma. O que muda é só o nome das peças. As taxas de negociação praticadas no Brasil variam aproximadamente entre zero vírgula um e zero vírgula sete por cento. Existem plataformas operando bem abaixo disso em ordens à vista. A diferença entre os extremos é grande. Numa compra só, parece irrelevante. Para quem opera com frequência, o efeito acumulado aparece. E aqui vale uma pergunta simples. A corretora mais anunciada é mesmo a mais barata? Publicidade custa caro. E esse custo precisa sair de algum lugar da operação. Repare também no que não aparece com o nome de taxa. A diferença entre preço de compra e de venda. Custos de saque. E promoções válidas só nos primeiros dias depois de abrir a conta. Ou seja: mudou a tecnologia, mudou o vocabulário, mas a lógica do custo continua idêntica.
Verificações
Então vamos ao que interessa. Três verificações que você consegue fazer hoje, de graça. Primeira. Abra a lâmina de cada fundo onde você tem dinheiro e procure a taxa de administração. Se for renda fixa conservadora acima de um por cento ao ano, você tem um problema mensurável. Segunda. Verifique a classificação tributária do produto que você contratou. Se for renda fixa ou multimercado sem previdência, o come-cotas está agindo ali, todo ano. Terceira, e essa é a que quase ninguém tem coragem de fazer. Mas é a mais reveladora. Pergunte, de preferência por escrito, quanto aquele produto paga de comissão para a instituição. Você tem todo o direito de perguntar isso. E a qualidade da resposta já é uma resposta. Nenhuma dessas três verificações exige conhecimento técnico avançado nem dinheiro nenhum. Exigem só uma coisa: a decisão de olhar para algo que é mais confortável não olhar.
Conclusão
Come-cotas é lei. Taxa e rebate estão declarados. O problema nunca foi existirem. É ficarem escondidas. Quase nada disso é apresentado com clareza no momento em que você precisa decidir. Você assina, confia e só descobre o custo anos depois. Quando o dinheiro já não está mais lá. Por isso, aqui na Duriup, informação não é curiosidade. Informação é rendimento. Deixa o like, se inscreve, e leia tudo em duriup ponto com.
Glossário
- Come-cotas: Antecipação semestral do Imposto de Renda em determinados fundos, cobrada no último dia útil de maio e de novembro por meio da redução automática da quantidade de cotas do investidor.
- Taxa de administração: Percentual anual cobrado sobre o patrimônio do fundo para remunerar gestão e administração, descontado proporcionalmente ao longo do ano, independentemente do resultado obtido.
- Rebate: Comissão paga por uma gestora ao distribuidor que vende seu fundo. Funciona como incentivo comercial e pode influenciar quais produtos são mais recomendados ao cliente.
- CDI: Taxa de referência do mercado interbancário brasileiro, usada como parâmetro de rentabilidade para a maior parte das aplicações de renda fixa.
- Fundo de aplicação automática: Produto que recebe automaticamente o saldo que sobra na conta corrente. Costuma oferecer liquidez imediata, mas frequentemente cobra taxas altas em relação ao retorno entregue.
- Spread: Diferença entre o preço de compra e o preço de venda de um ativo. Representa um custo real da operação, embora nem sempre apareça identificado como taxa.
Guia Prático
Antes de aplicar em qualquer fundo, abra a lâmina do produto e procure três informações: a taxa de administração anual, a classificação tributária (curto prazo, longo prazo ou renda variável) e a existência de taxa de performance. Compare a taxa de administração com a régua de 1% ao ano. Depois, verifique se o fundo está sujeito ao come-cotas. Por fim, pergunte ao seu gerente ou assessor, por escrito, quanto aquele produto paga de comissão para a instituição. A resposta — ou a falta dela — já é informação.
Perguntas Frequentes
O come-cotas pode ser evitado?
Ele não é opcional nos fundos sujeitos à cobrança. O que existe é a escolha da categoria: fundos de ações, de previdência, imobiliários, de participação e debêntures incentivadas não sofrem come-cotas. Títulos de renda fixa comprados diretamente também só são tributados no resgate ou no vencimento.
Qual taxa de administração é considerada alta?
Depende da estratégia. Em fundos DI e de renda fixa conservadora, acima de 1% ao ano o produto tende a perder para a poupança. Em fundos de ações e multimercado há mais margem, mas a taxa precisa ser justificada por resultado consistente, não por marca ou pelo atendimento.
Receber comissão pela venda de um fundo é ilegal?
Não. O rebate é prática corrente e declarada no mercado brasileiro. A crítica não é à legalidade, e sim à falta de transparência: o cliente raramente sabe quanto cada produto remunera quem o recomendou, o que dificulta avaliar se a sugestão atende ao interesse dele.
A poupança é uma boa alternativa, então?
A poupança funciona apenas como régua de comparação neste texto. O ponto não é que ela seja boa, e sim que existem produtos vendidos como investimento que entregam menos do que ela. Perder para a poupança é um sinal de que o custo do produto está alto demais.
Investir em cripto escapa dessas taxas?
Não escapa, apenas muda de formato. Há taxa por operação, diferença entre preço de compra e venda, custos de saque e condições promocionais temporárias. A lógica de comparar custo antes de escolher a plataforma continua valendo integralmente.
Conclusão
Nenhuma dessas práticas é ilegal. Come-cotas é lei, taxa de administração está no contrato e rebate é modelo de negócio declarado. O problema não está na existência delas, e sim no fato de que praticamente nada disso é apresentado de forma clara no momento da decisão. O investidor assina, confia e descobre o custo anos depois, quando o dinheiro que deveria ter virado juros compostos já não está mais lá. Informação, aqui, não é curiosidade: é rendimento.
Juntos rumo à prosperidade! 🚀