
Quase todo brasileiro já teve uma conta poupança. É a primeira coisa que aprendemos sobre guardar dinheiro — mas poucos sabem exatamente como o rendimento é calculado, para onde vai esse dinheiro por lei, e por que a fórmula foi desenhada do jeito que é. Neste artigo, mostramos os números e a estrutura por trás da poupança, com base em dados oficiais do Banco Central, da CVM e da legislação vigente.
O que o presidente do Banco Central disse sobre a poupança
O presidente do Banco Central, Gabriel Galípolo, classificou a poupança como um produto “baseado na falta de informação”, chamando-a de “Robin Hood às avessas” — uma alusão a um mecanismo que tira de quem tem menos, e não dos ricos, ao contrário da lenda original. Segundo ele, quem mais usa a poupança é justamente quem tem menos acesso a alternativas de investimento e menos informação sobre como elas funcionam.
Quanto a poupança realmente rende, comparada a outras opções simples
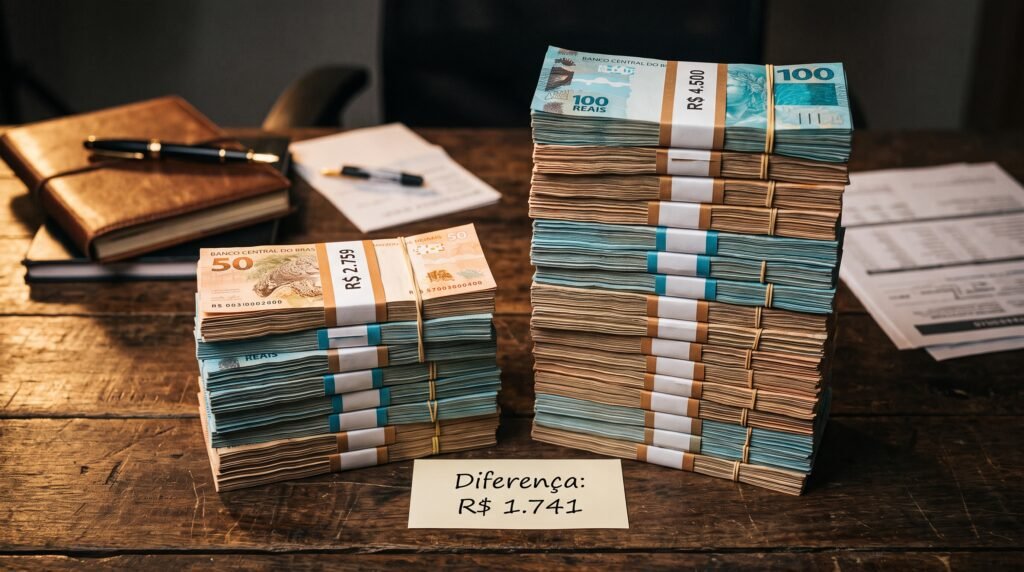
Um levantamento da Elos Ayta Consultoria comparando 12 investimentos populares no Brasil mostra que a poupança ficou entre a 8ª e a 10ª posição em rendimento ao longo de cinco anos. Em um exemplo direto: R$ 10 mil aplicados por cinco anos renderam R$ 13.777 na poupança, contra R$ 15.518 em um CDB comum — uma diferença de R$ 1.741 pelo mesmo período e o mesmo valor inicial. Em determinados momentos, o rendimento da poupança nem sequer superou a inflação, o que significa perda de poder de compra para quem manteve o dinheiro parado ali.
2026: a saída de dinheiro da poupança bateu recorde
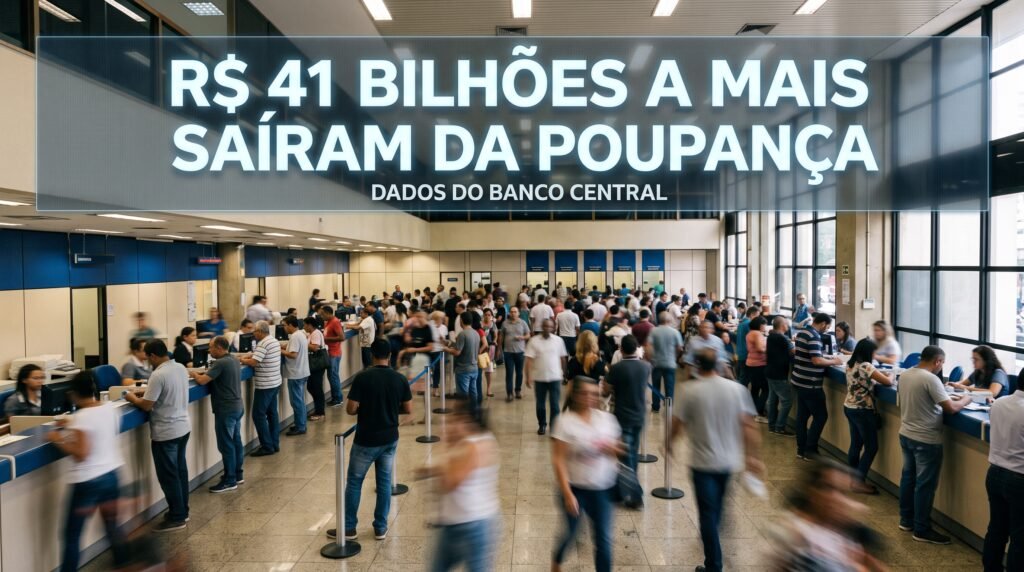
Segundo dados do Banco Central, mais de R$ 41,7 bilhões foram retirados da poupança a mais do que depositados em 2026 — um volume recorde de saques líquidos. O movimento cresceu mês após mês ao longo do ano, sinal de que cada vez mais pessoas têm buscado alternativas.
Para onde vai o seu dinheiro na poupança, por lei
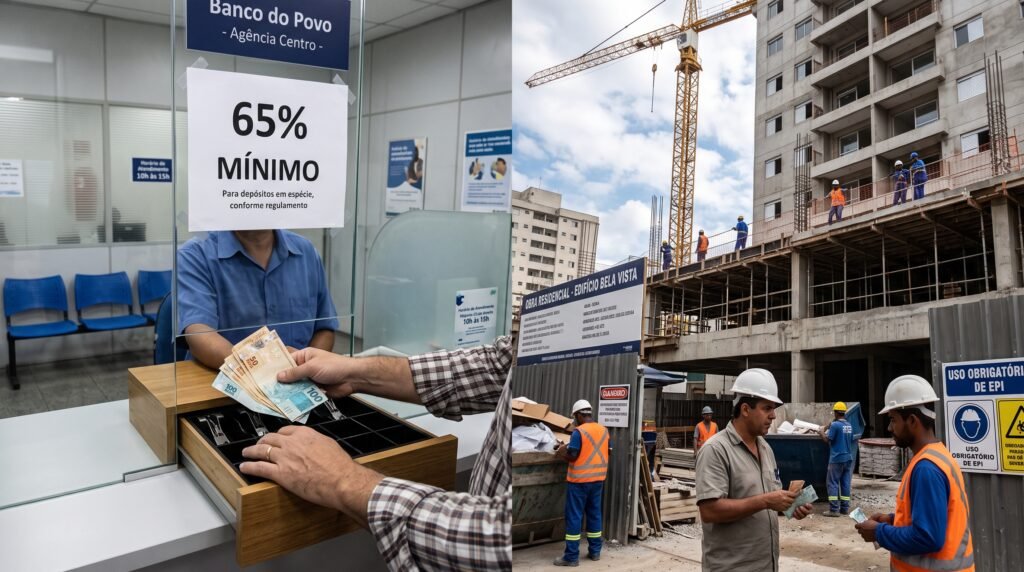
Pela Resolução CMN 4.676/2018, no mínimo 65% dos recursos captados na poupança precisam ser direcionados obrigatoriamente ao financiamento imobiliário — e, desse total, a maior parte é destinada ao Sistema Financeiro de Habitação (SFH). O restante se divide entre depósito compulsório no Banco Central e operações livres do próprio banco. Na prática, o dinheiro depositado na poupança vira matéria-prima barata para o crédito imobiliário: o banco capta a um custo baixo e empresta a um custo bem mais alto para quem está financiando um imóvel — o que faz da poupança, para a instituição financeira, uma fonte de recursos quase gratuita.
A regra de 2012 e o motivo real por trás dela
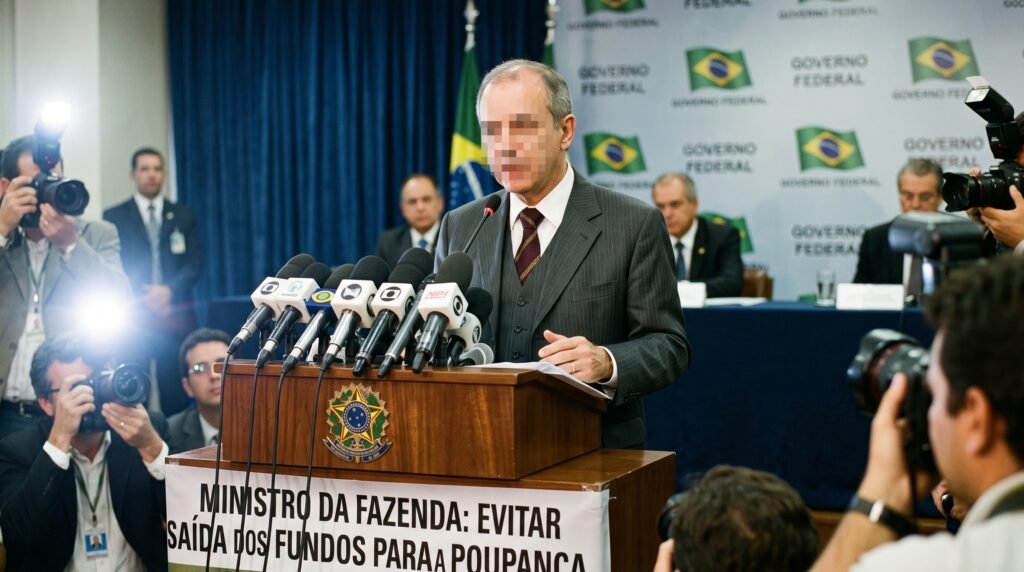
Em 2012, o governo mudou a fórmula de rendimento da poupança: quando a Selic está em 8,5% ao ano ou menos, o rendimento é 70% da Selic mais a Taxa Referencial (TR); quando a Selic ultrapassa 8,5%, o rendimento passa a ser fixo, em 0,5% ao mês mais TR — bem mais baixo proporcionalmente. A explicação oficial na época foi permitir que os juros do país continuassem caindo. Mas o próprio ministro da Fazenda à época admitiu que o motivo real era evitar que o dinheiro saísse dos fundos de investimento e fosse parar na poupança — ou seja, a regra foi desenhada para proteger o restante do sistema financeiro, não o poupador. O resultado prático: quando os juros sobem, como ocorreu nos anos seguintes, a poupança não acompanha, e a distância entre o que ela rende e o que outras opções simples rendem só aumenta.
Alternativas igualmente simples
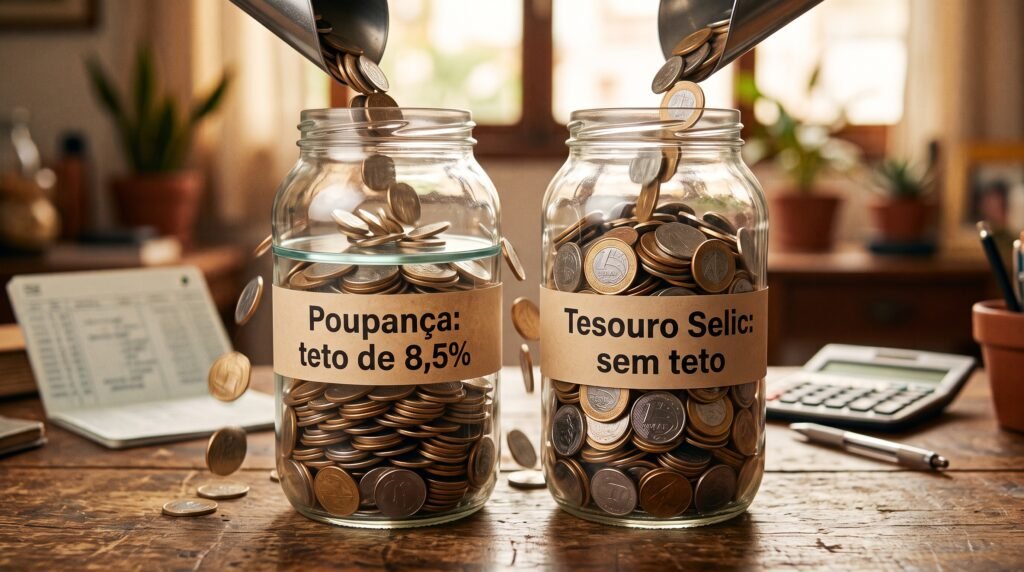
Duas opções acessíveis para quem busca algo tão simples quanto a poupança, mas historicamente mais rentável: o Tesouro Selic, garantido pelo governo federal e sem o teto de 8,5% que limita a poupança; e o CDB, garantido pelo próprio banco emissor dentro do limite do Fundo Garantidor de Créditos (FGC). Nenhuma das duas exige conhecimento avançado para começar, e ambas podem ser acessadas com valores baixos.
Glossário
- Poupança: Modalidade tradicional de investimento no Brasil, isenta de Imposto de Renda para pessoa física, com rendimento calculado por regra própria definida pelo governo.
- Selic: Taxa básica de juros da economia brasileira, definida pelo Comitê de Política Monetária (Copom) do Banco Central, usada como referência para diversos investimentos.
- TR (Taxa Referencial): Índice calculado pelo Banco Central, atualmente próximo de zero, usado como componente adicional no cálculo do rendimento da poupança e de outros produtos financeiros.
- SFH (Sistema Financeiro de Habitação): Conjunto de regras que rege o financiamento imobiliário no Brasil, parcialmente custeado por recursos captados na caderneta de poupança.
- FGC (Fundo Garantidor de Créditos): Entidade privada que garante depósitos e investimentos (como poupança e CDB) até um determinado limite por CPF e instituição, em caso de falência do banco.
Guia Prático
Se você usa a poupança apenas porque é o que conhece, vale considerar duas alternativas igualmente simples e, historicamente, mais rentáveis: o Tesouro Selic (garantido pelo governo federal) e o CDB (garantido pelo próprio banco, dentro do limite do FGC). Nenhuma das duas exige conhecimento avançado para começar, e ambas acompanham a Selic sem o teto de 8,5% que limita a poupança. A decisão de migrar ou não, e em que proporção, é sempre do investidor — o objetivo aqui é apenas mostrar as opções.
Perguntas Frequentes
A poupança é um investimento ruim em qualquer cenário?
Não necessariamente — ela tem liquidez imediata e isenção de Imposto de Renda, o que pode ser útil para reservas de emergência. O ponto levantado neste vídeo é que, para objetivos de médio e longo prazo, ela historicamente rende menos que alternativas igualmente simples e acessíveis, como o Tesouro Selic e o CDB.
O dinheiro que já está na poupança corre algum risco?
A poupança é garantida pelo Fundo Garantidor de Créditos (FGC) até o limite vigente por CPF e instituição, assim como o CDB. O ponto discutido no vídeo não é sobre segurança, mas sobre rendimento comparado a outras opções.
Preciso tirar todo o meu dinheiro da poupança agora?
Não. A decisão de investimento, incluindo quanto e quando migrar de produto, é sempre pessoal e depende de objetivos individuais. Este conteúdo tem caráter informativo, não é recomendação de investimento.
O Tesouro Selic e o CDB têm os mesmos riscos da poupança?
São produtos diferentes, com garantias diferentes (o Tesouro Selic é garantido pelo governo federal; o CDB, pelo banco emissor dentro do limite do FGC), mas ambos são geralmente considerados de baixo risco relativo, na mesma categoria de simplicidade da poupança.
Conclusão
Usar a poupança sem saber como ela funciona e escolher onde investir depois de entender são coisas diferentes. A poupança, desde o desenho da sua regra de rendimento, nunca foi pensada para proteger quem tem menos informação — e agora você sabe por quê.
Juntos rumo à prosperidade! 🚀