
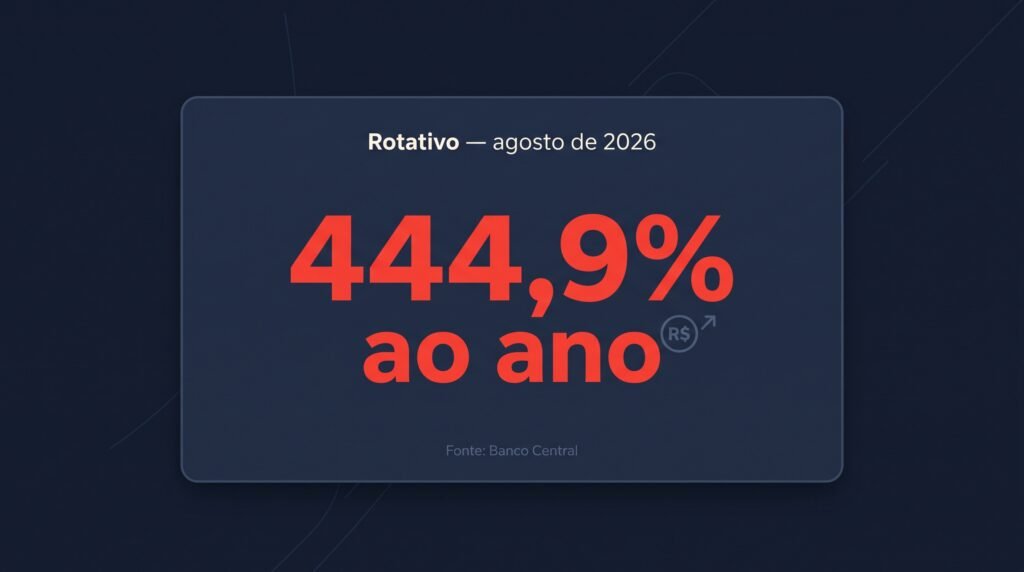
Quando a fatura do cartão não é paga inteira, o resto vira rotativo, o crédito com os juros mais altos do cartão. Em agosto de 2026, a média do rotativo chegou a 444,9% ao ano, segundo o Banco Central. Mas esse número tem um detalhe pouco conhecido, e existe um limite em lei para quanto a dívida pode crescer. Neste artigo, explicamos cada ponto com base em fontes públicas.
O que é o rotativo e quanto ele custa
Quando você paga só uma parte da fatura, o restante vira um empréstimo automático do banco: o crédito rotativo. Em agosto de 2026, a taxa média do rotativo foi de 444,9% ao ano, contra 192,1% ao ano no parcelado, segundo dados do Banco Central. Como os juros são compostos, ou seja, juros sobre juros, ficar muito tempo pagando só o mínimo faz a dívida crescer rápido.
O detalhe por trás dos 444%
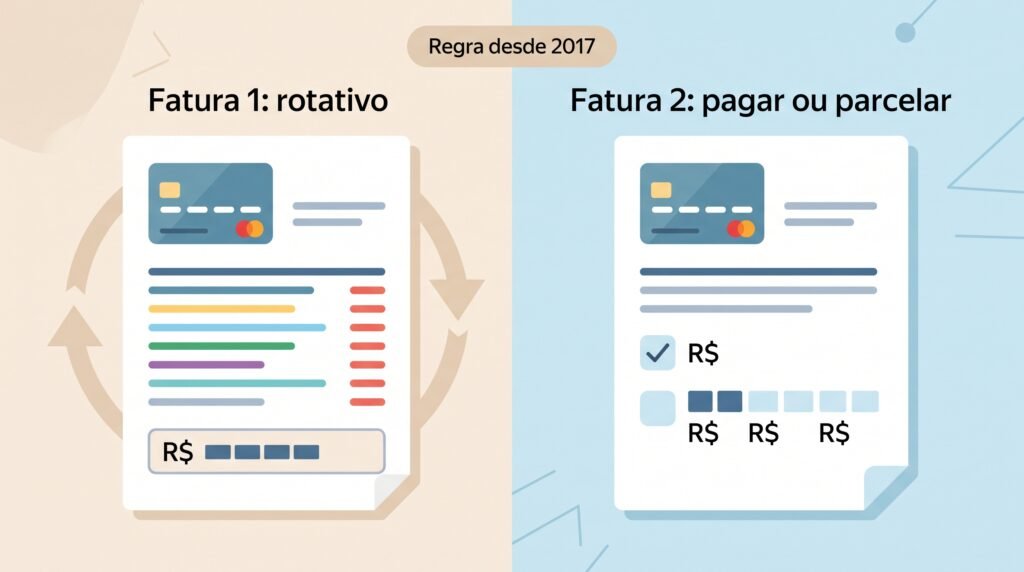
A taxa anual é um registro estatístico: o Banco Central pega os juros cobrados em um mês e estende para doze meses, como se a dívida ficasse no rotativo o ano inteiro. Essa taxa nem sempre é efetivamente cobrada. Além disso, desde 2017 (Resolução CMN 4.549) o rotativo só pode ser usado até a fatura seguinte: nela, o cliente paga o total ou a dívida vai para o parcelamento, que o banco é obrigado a oferecer.
O teto de 100%: quanto a dívida pode crescer
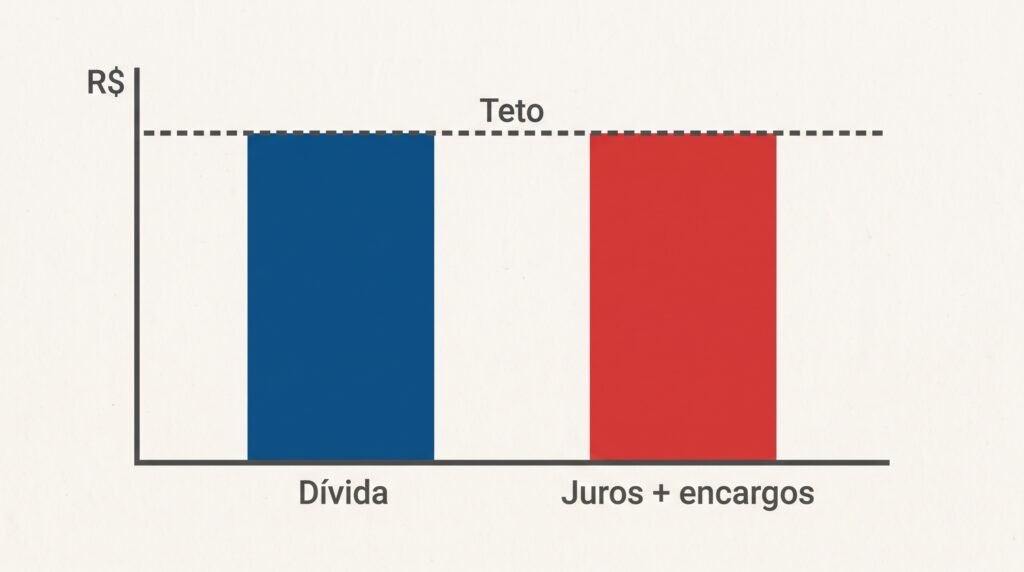
Desde janeiro de 2024 (Lei 14.690/2023), os juros e encargos do rotativo e do parcelamento da fatura não podem passar do valor original da dívida. Em um exemplo, uma dívida de R$ 1.000 pode chegar, no máximo, a R$ 2.000 em juros e encargos somados ao valor original. Pela taxa anual de 444,9%, esses R$ 1.000 virariam R$ 5.449 em um ano, mas a lei não deixa. O IOF fica fora desse teto. A regra vale para dívidas feitas a partir de janeiro de 2024.
O que fazer: pagar, comparar e pedir a portabilidade
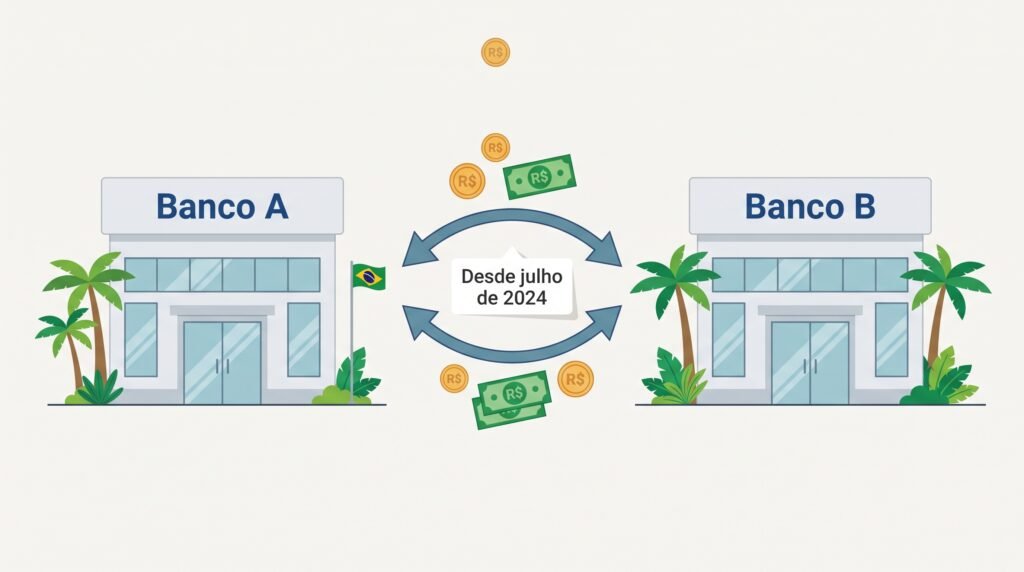
Se der, pague a fatura inteira. Se não der, compare o parcelamento com outras opções olhando o custo efetivo total (CET), que soma juros, tarifas e impostos. Desde julho de 2024, outro banco pode assumir toda a dívida do cartão em um só empréstimo, pela portabilidade, que é gratuita. O banco atual tem até 5 dias para fazer uma contraproposta, e a nova dívida não pode ser maior nem mais longa que a antiga.
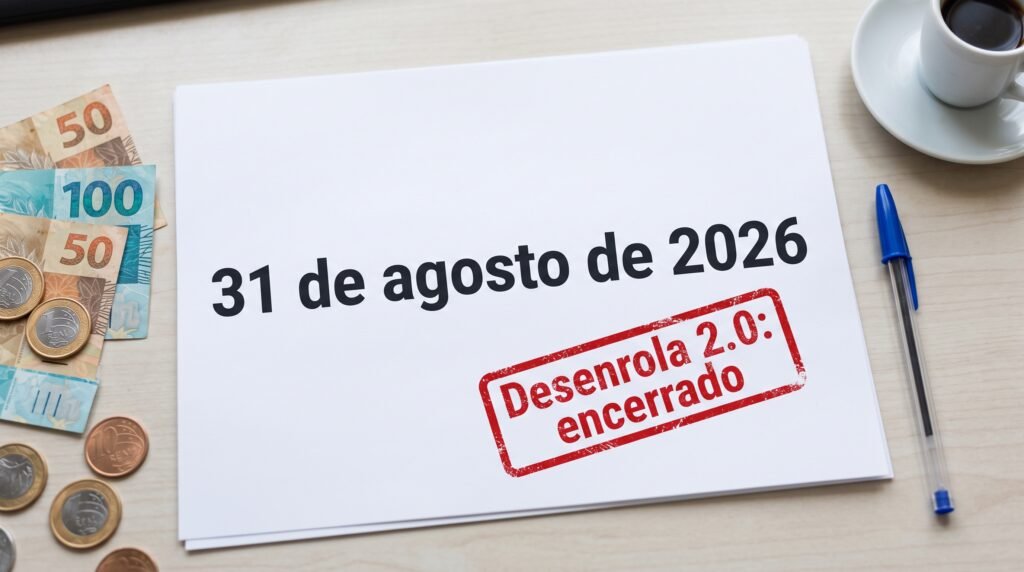
Alerta: o Desenrola 2.0 já terminou
O prazo de adesão ao Desenrola Brasil 2.0 terminou em 31 de agosto de 2026. Se alguém oferecer o programa agora, desconfie: pressa e ofertas fora do prazo são sinais comuns de golpe. Negocie sempre pelos canais oficiais do seu banco.
Glossário
- Rotativo: Crédito automático que o banco concede quando a fatura do cartão não é paga inteira. Tem os juros mais altos do cartão e só pode ser usado até a fatura seguinte.
- Parcelamento da fatura: Divisão do saldo da fatura em parcelas fixas. O banco é obrigado a oferecer quando o cliente não paga o total.
- Teto de 100%: Limite em lei: os juros e encargos do rotativo e do parcelamento não podem passar do valor original da dívida. Vale desde janeiro de 2024.
- CET: Custo efetivo total: soma de juros, tarifas e impostos de um crédito. Serve para comparar ofertas.
- Portabilidade: Transferência da dívida para outro banco. No cartão, a dívida é reunida em um só empréstimo, sem custo para o cliente.
Guia Prático
Se a fatura não couber no orçamento: primeiro, pague a fatura inteira se for possível; segundo, compare o parcelamento com outras opções olhando o custo efetivo total (CET); terceiro, peça propostas de outros bancos pela portabilidade da dívida do cartão, que é gratuita. E negocie apenas pelos canais oficiais do seu banco.
Perguntas Frequentes
Os juros do cartão são mesmo de 444% ao ano?
Essa é a média do rotativo em agosto de 2026, segundo o Banco Central. É uma taxa anualizada, um registro estatístico que estende os juros de um mês para doze meses, e nem sempre é efetivamente cobrada.
A dívida do cartão pode crescer sem limite?
Não. Desde janeiro de 2024, juros e encargos do rotativo e do parcelamento não podem passar do valor original da dívida. Uma dívida de R$ 1.000 chega, no máximo, a R$ 2.000. O IOF fica fora desse teto.
Posso ficar no rotativo por vários meses?
Não. Desde 2017, o rotativo só pode ser usado até a fatura seguinte. Nela, o cliente paga o total ou a dívida vai para o parcelamento, que o banco é obrigado a oferecer.
Ainda dá para entrar no Desenrola 2.0?
Não. O prazo de adesão terminou em 31 de agosto de 2026. Desconfie de mensagens que ofereçam o programa agora e negocie apenas pelos canais oficiais do seu banco.
Conclusão
O teto de 100% protege do pior caso, mas não é desconto: uma dívida ainda pode dobrar. O melhor caminho continua sendo sair do rotativo o quanto antes.
Juntos rumo à prosperidade! 🚀