
Comprar cripto no Brasil ficou fácil: alguns toques e um Pix resolvem. Mas poucas pessoas sabem onde essa cripto fica guardada e quem fiscaliza a empresa que a guarda. Isso está mudando. Até 30 de outubro de 2026, as empresas que já prestam serviços com ativos virtuais precisam pedir autorização ao Banco Central. Neste artigo, explicamos o que as novas regras exigem e o que você pode checar, com base em fontes públicas.
SEÇÃO 1
Trinta de outubro. Guarde essa data. Se você compra cripto pelo celular, essa data tem a ver com o seu dinheiro. Pela primeira vez, o Banco Central passou a regular as corretoras de cripto. Quem já opera precisa pedir autorização até lá. E nem toda empresa vai conseguir cumprir todas as exigências.
SEÇÃO 2
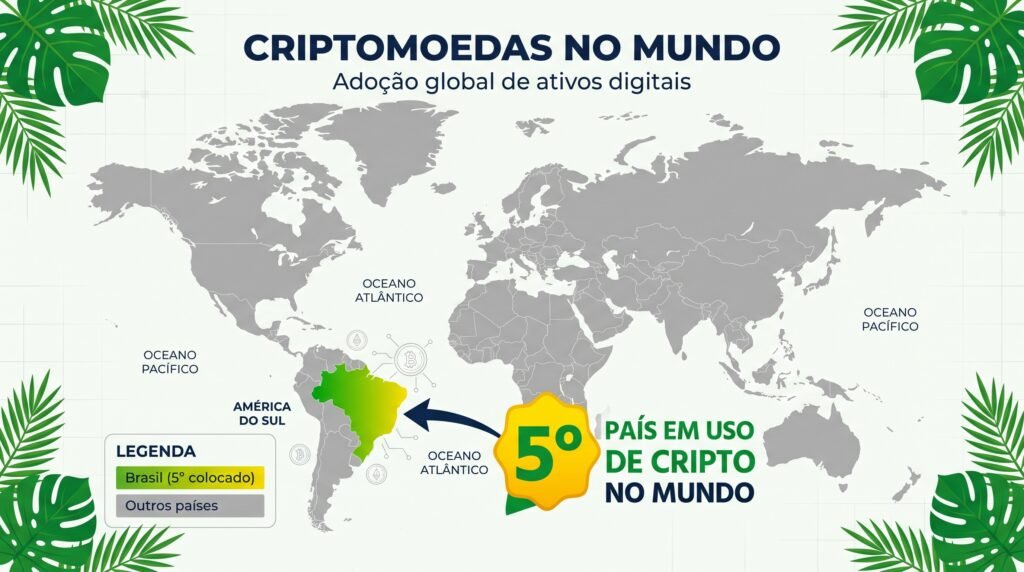
Um Pix, alguns toques, e pronto: comprou. O aplicativo mostra o saldo, e a gente simplesmente confia. Mas você já se perguntou onde essa cripto está de verdade? O Brasil está entre os cinco países que mais usam cripto no mundo. Todo mundo conhece alguém que já comprou. A lei das criptos veio em 2022, mas as regras levaram quase três anos. Agora elas chegaram, e mudam o jogo para quem guarda cripto em corretora. Então vamos ver o que mudou, de forma simples.
SEÇÃO 3
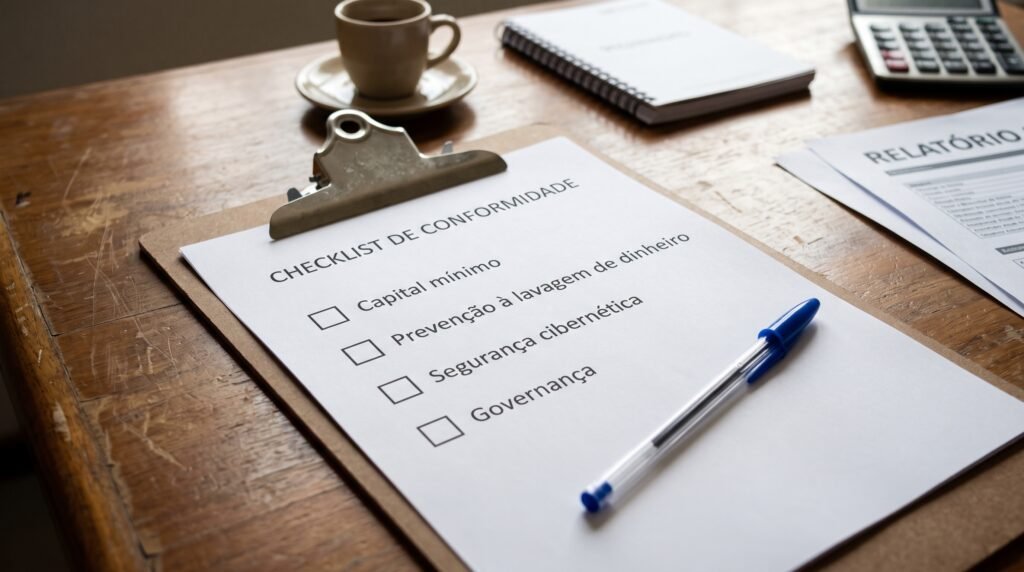
Primeiro, a linha do tempo, do começo até o prazo final. A Lei 14.478, de 2022, criou o marco legal. Depois, o Banco Central virou o regulador. Em novembro de 2025, vieram três resoluções. Elas valem desde fevereiro de 2026, com 270 dias para pedir autorização. E esse prazo termina em 30 de outubro. Vale para três tipos: intermediária, custodiante e corretora de ativos virtuais. Segundo a CertiK, são cerca de 120 empresas atendendo brasileiros. O Banco Central pede capital mínimo, controle contra lavagem de dinheiro e segurança cibernética. E o pedido vem com auditoria independente. Um relatório de auditoria independente, feito por firma registrada na CVM. Outra regra: o dinheiro da empresa e o dos clientes ficam separados. É a chamada segregação patrimonial. E há regras mais duras contra lavagem, com transferências mais fáceis de rastrear. Para muitas empresas, isso é muito trabalho. Para as grandes, é adaptação. Para as pequenas, pode ser uma barreira. E aí vem a pergunta: o que acontece com quem não conseguir?
SEÇÃO 4
O Banco Central pode negar o pedido, se faltar informação ou requisito. Ele pode indeferir, de forma oficial. Depois de 30 de outubro, quem é autorizado não pode operar com quem não é, salvo exceções. A ponte entre elas se fecha. E um projeto de lei na Câmara prevê 30 dias para encerrar as atividades. Pelo texto, os clientes indicariam outra instituição habilitada para receber os ativos. Mas atenção: isso ainda é projeto, não é lei. Só que existe um risco que vem antes de tudo isso, e quase ninguém olha. Quando você vê cripto no aplicativo, ela está mesmo lá? Você aperta comprar, e aparece na hora. Na maioria das corretoras, essa compra fica registrada no banco de dados interno da empresa. Não na blockchain. No registro interno. A corretora usa as próprias reservas para cobrir as ordens dos clientes. Ou seja, o seu saldo depende das reservas da própria corretora. Se muitos sacarem juntos, a reserva precisa existir. E esse risco não é só teoria. No primeiro semestre de 2026, hackers levaram 1,32 bilhão de dólares em cripto no mundo. Quando a reserva é atacada, quem sente é o cliente. Por isso, a nova regra separa o patrimônio dos clientes do patrimônio da empresa. E alguém de fora confere. As empresas passam a ter auditorias periódicas, não só na hora de entrar. A ideia é proteger os bens dos clientes, mesmo se a empresa tiver problemas. Mas proteção não é garantia total. O FGC, que garante poupança e CDB, não cobre criptomoedas. E autorizada não quer dizer sem risco: o preço da cripto continua subindo e caindo. E uma pergunta curiosa: por que o Banco Central, e não a CVM? A CVM cuida da bolsa. Mas quem ficou com as criptos foi o Banco Central.
SEÇÃO 5
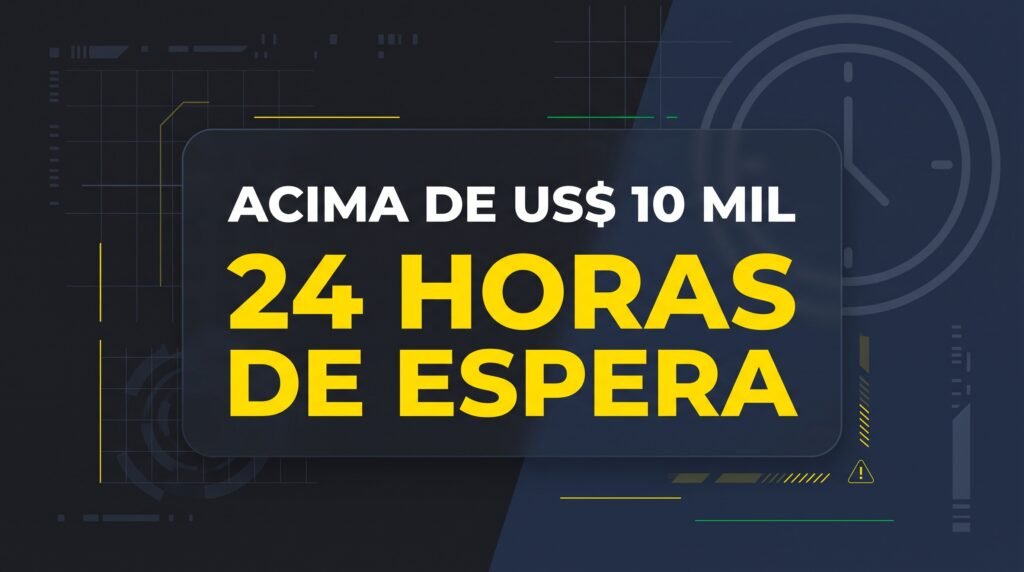
A resposta está no câmbio, ou seja, no dólar. Cripto também virou um caminho entre o real e o exterior. As stablecoins, moedas digitais atreladas ao dólar, são usadas em pagamentos internacionais. Empresas já pagam fornecedores lá fora assim. Por isso, o câmbio virou o centro das novas regras. Desde maio de 2026, essas operações precisam ser informadas ao Banco Central. Algumas operações com cripto agora contam como operação de câmbio. E vem mais: acima de 10 mil dólares, transferências de cripto terão 24 horas de espera. Você envia, e espera um dia. Essa regra, a Resolução 584, entra em vigor em 2027. Em Brasília, a regra já tem oposição. Um projeto de decreto legislativo, o PDL 926, quer suspender essa retenção. De um lado, proteção contra crimes. Do outro, liberdade para mover o próprio dinheiro. Gostando ou não, a cripto entrou no sistema financeiro. E 30 de outubro é só o começo. Então, o que você pode checar agora?
SEÇÃO 6
São três checagens simples, sem precisar ser especialista. Abra o aplicativo da sua corretora. Primeira: as novas regras exigem que a corretora conheça o seu perfil de risco. E lembre: pedir não é ser aprovada. O Banco Central tem até três anos para decidir. Segunda: procure nos termos de uso as palavras segregação patrimonial. Leia com calma, linha por linha. Terceira: saiba quanto você deixa na corretora e quanto guarda por conta própria. Se guardar por conta própria, a responsabilidade pela senha é toda sua. E nada de decidir no pânico por causa do prazo. Desconfie de mensagem pedindo para transferir seus ativos às pressas: pode ser golpe. Converse com quem também usa cripto. Lembrando: isto é informação, não recomendação de investimento. Resumindo: perfil de risco, segregação patrimonial e quanto fica na corretora. Saber antes do prazo é diferente de descobrir depois. Agora você sabe onde olhar. Trinta de outubro. Agora você sabe o que essa data significa. No próximo vídeo, mais uma regra que mexe com o seu dinheiro. Se este vídeo te ajudou, deixa o like e se inscreve no Duriup.
Glossário
- SPSAV: Sociedade prestadora de serviços de ativos virtuais. Categoria de empresa criada pelas regras do Banco Central para quem atua como intermediária, custodiante ou corretora de criptoativos.
- Segregação patrimonial: Separação entre o patrimônio da empresa e os bens dos clientes, para que os ativos dos clientes fiquem protegidos mesmo se a empresa tiver problemas.
- Stablecoin: Moeda digital atrelada a um ativo de referência, geralmente o dólar, usada em pagamentos e transferências internacionais.
- Registro interno (off-chain): Registro de compras e vendas feito no banco de dados da própria corretora, sem passar diretamente pela blockchain no momento da operação.
- FGC (Fundo Garantidor de Créditos): Entidade que garante depósitos e investimentos bancários, como poupança e CDB, até um limite por CPF e instituição. Não cobre criptomoedas.
Guia Prático
Antes do prazo, três checagens simples ajudam: veja se a sua corretora pergunta o seu perfil de risco, como as novas regras exigem; procure nos termos de uso a expressão “segregação patrimonial”; e saiba quanto você deixa na corretora e quanto guarda por conta própria. Lembre também que pedir autorização não é o mesmo que ser aprovada, que o FGC não cobre criptomoedas e que mensagens pedindo transferências urgentes podem ser golpe.
Perguntas Frequentes
Se a minha corretora não pedir autorização até 30 de outubro, ela fecha no dia seguinte?
Não há uma regra única que diga isso. O que já está nas regras é que, a partir de 30 de outubro, instituições autorizadas não podem operar com empresas sem autorização, salvo exceções. O prazo de 30 dias para encerrar as atividades está em um projeto de lei, que ainda não foi aprovado.
Pedir autorização significa estar aprovada?
Não. Para empresas que já operam, o Banco Central tem até três anos para decidir sobre o pedido.
O FGC protege a cripto que está na corretora?
Não. O FGC garante depósitos e investimentos bancários, como poupança e CDB, e não cobre criptomoedas.
Devo tirar minha cripto da corretora agora?
Este conteúdo é apenas informativo, não é recomendação de investimento. A decisão é pessoal. O vídeo sugere apenas checar o perfil de risco, a segregação patrimonial nos termos de uso e quanto você deixa na corretora, sem decidir no pânico por causa do prazo.
Conclusão
O prazo de 30 de outubro não é o fim da história, é o começo de um mercado de cripto dentro do sistema financeiro. Saber antes do prazo é diferente de descobrir depois — e agora você sabe onde olhar.
Juntos rumo à prosperidade! 🚀